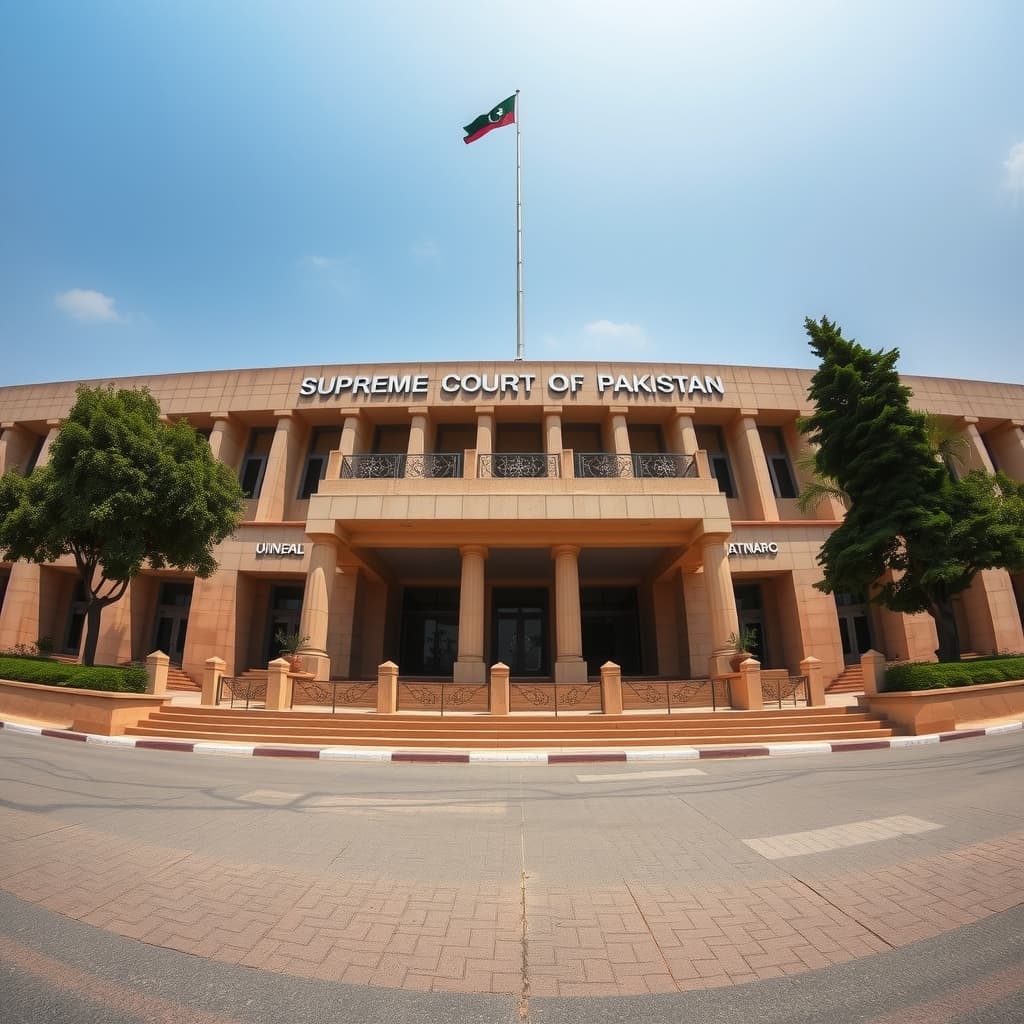
اسلام آباد: سپریم کورٹ نے قرار دیا ہے کہ یونیورسل سروس فنڈ، جو ملک کے غیر خدمات یافتہ اور کم خدمات یافتہ علاقوں میں ٹیلی کمیونیکیشن سہولیات کے فروغ کے لیے قائم خودمختار ادارہ ہے، زیرِ سماعت معاملے میں انکم ٹیکس آرڈیننس 2001 کی دفعہ 153(2)(b) کے تحت ٹیکس کٹوتی کا پابند نہیں تھا۔ عدالت نے اس سلسلے میں متبادل تنازع حل کمیٹی کے فیصلے کو کالعدم کردیا۔
جسٹس منیب اختر کی سربراہی میں تین رکنی بینچ نے اپیل کا فیصلہ کرتے ہوئے یہ بھی قرار دیا کہ انکم ٹیکس آرڈیننس کی دفعہ 21(c) زیرِ بحث حقائق اور حالات پر لاگو نہیں ہوتی۔ مقدمہ ٹیکس سال 2023 سے متعلق تھا، جب یونیورسل سروس فنڈ کی جمع کرائی گئی ریٹرن دفعہ 120 کے تحت deemed assessment بنی تھی اور بعد میں محکمہ ٹیکس نے دفعہ 122 کے تحت اس میں ترمیم کی کوشش کی۔
محکمے کا مؤقف تھا کہ ادارے نے پاکستان ٹیلی کمیونیکیشن ری آرگنائزیشن ایکٹ 1996 کے تحت بعض لائسنس یافتہ اداروں کو اربوں روپے کی ادائیگیوں پر دفعہ 153 کے مطابق مطلوبہ کٹوتی نہیں کی، جس کی وجہ سے دفعہ 21(c) کے اثرات پیدا ہوتے ہیں۔ یونیورسل سروس فنڈ نے اس تشریح کو چیلنج کیا اور معاملہ بالآخر سپریم کورٹ پہنچا۔
عدالت کا فیصلہ مخصوص قانونی دفعات، ادائیگیوں کی نوعیت اور یونیورسل سروس فنڈ کے قانونی کردار کی تشریح سے متعلق ہے۔ اسے تمام سرکاری یا خودمختار اداروں کی ہر قسم کی ادائیگی پر عمومی ٹیکس چھوٹ نہیں سمجھا جا سکتا۔ دوسرے معاملات میں withholding tax کی ذمہ داری متعلقہ معاہدے، ادائیگی کی نوعیت اور انکم ٹیکس قانون کی قابل اطلاق دفعات کے مطابق الگ طے ہوگی۔
یونیورسل سروس فنڈ ٹیلی کام آپریٹرز اور متعلقہ پالیسی ڈھانچے کے ذریعے ایسے علاقوں میں براڈبینڈ اور ٹیلی کمیونیکیشن منصوبوں کی مالی معاونت کرتا ہے جہاں تجارتی بنیادوں پر خدمات کی فراہمی محدود ہوتی ہے۔ سپریم کورٹ کے تازہ فیصلے سے زیرِ تنازع ٹیکس تشریح واضح ہوئی ہے اور متبادل تنازع حل کمیٹی کا سابق فیصلہ مؤثر نہیں رہا۔